نسبت ریسک به ریوارد چیست؟ آیا نسبت یک به دو همیشه مناسب است؟
نسبت ریسک به ریوارد نشان میدهد معاملهگر برای رسیدن به سود احتمالی یک معامله حاضر است چه مقدار زیان را بپذیرد. نسبت ۱:۲ یعنی در برابر یک واحد ریسک، دو واحد سود هدفگذاری میشود، اما مناسببودن این عدد به نرخ برد و ساختار استراتژی بستگی دارد.
در این مقاله نحوه محاسبه این نسبت، ارتباط آن با Win Rate، شرایط استفاده از R برابر ۱:۲ و اشتباهات رایج در تعیین حد سود را بررسی میکنیم.
نسبت ریسک به ریوارد چیست و چگونه محاسبه میشود؟
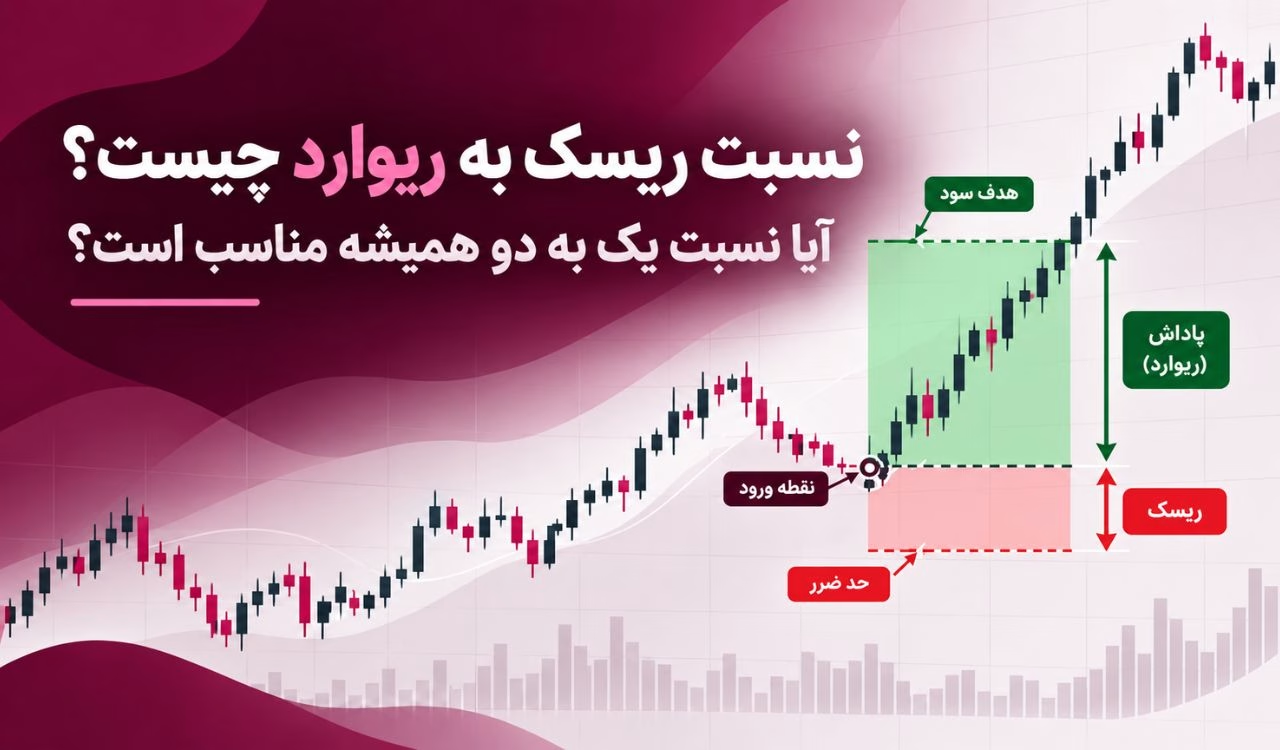
نسبت ریسک به ریوارد فاصله نقطه ورود تا حد ضرر را با فاصله ورود تا هدف سود مقایسه میکند. این معیار به معاملهگر اجازه میدهد پیش از ورود بداند در مقابل زیان احتمالی چه مقدار سود بالقوه دریافت میکند.
فرض کنید طلا را در قیمت ۴۰۰۰ دلار خریداری کردهاید و Stop Loss را روی ۳۹۹۰ دلار قرار دادهاید. در این معامله ۱۰ دلار ریسک قیمتی دارید.
اگر Take Profit روی ۴۰۲۰ دلار قرار بگیرد، فاصله هدف تا ورود ۲۰ دلار خواهد بود. بنابراین معامله دارای R برابر ۱:۲ است.
مفهوم R در معاملات چیست؟
حرف R واحد ریسک اولیه معامله را نشان میدهد. اگر در یک معامله ۵۰ دلار ریسک کنید، همان ۵۰ دلار برابر 1R محسوب میشود.
سود ۱۰۰ دلاری برابر +2R و زیان ۵۰ دلاری برابر -1R خواهد بود.
استفاده از R مقایسه معاملات با اندازههای مختلف را سادهتر میکند. معاملهگری که یک روز ۳۰ دلار و روز دیگر ۱۰۰ دلار ریسک کرده است، میتواند نتیجه هر دو معامله را بدون وابستگی به مبلغ دلاری مقایسه کند.
نسبت یک به دو چه معنایی دارد؟
در R برابر ۱:۲، معاملهگر در مقابل هر یک واحد زیان احتمالی، دو واحد سود هدفگذاری میکند.
اگر ریسک حساب در هر معامله یک درصد باشد، Stop Loss معادل یک درصد زیان و Take Profit معادل دو درصد سود خواهد بود.
این ساختار یک مزیت مهم دارد، زیرا معاملهگر برای سودآوری الزاماً به Win Rate بسیار بالا نیاز ندارد.
بااینحال هزینه معامله، اسلیپیج و خروجهای متفاوت میتوانند نتیجه واقعی را کمی تغییر دهند.
نرخ برد چگونه نتیجه را تغییر میدهد؟
هیچ نسبت ریسک به ریواردی را نباید بدون Win Rate بررسی کرد.
فرض کنید از ۱۰ معامله، چهار معامله با +2R بسته شوند و شش معامله -1R زیان ایجاد کنند. مجموع سود معاملات موفق +8R و مجموع زیان -6R خواهد بود و نتیجه نهایی قبل از هزینهها +2R میشود.
در مقابل، استراتژی با هدف ۱:۱ ممکن است برای سوددهشدن به نرخ برد بالاتری نیاز داشته باشد.
آیا نسبت یک به دو همیشه بهترین انتخاب است؟
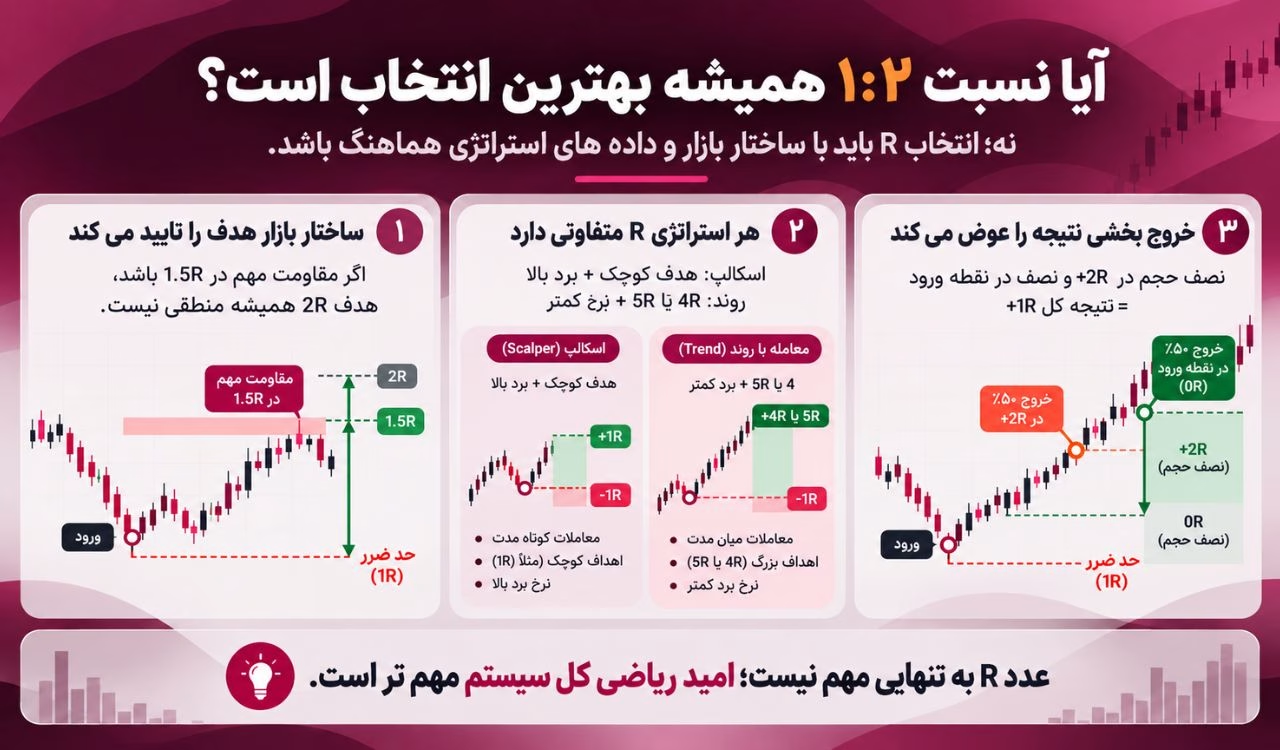
خیر، نسبت ریسک به ریوارد ۱:۲ یک قانون جهانی برای تمام استراتژیها نیست. گاهی ساختار نمودار اجازه هدف 2R را نمیدهد و گاهی سیستم معاملاتی برای شکار روندهای بزرگ به اهدافی مانند 3R یا بیشتر نیاز دارد.
مشکل زمانی ایجاد میشود که معاملهگر ابتدا عدد 2R را انتخاب کند و سپس نمودار را مجبور کند با آن هماهنگ شود.
۱. ساختار بازار باید هدف را تأیید کند
فرض کنید معامله خریدی باز کردهاید و مقاومت قدرتمندی در ۱.5R قرار دارد.
قرار دادن Take Profit روی 2R فقط برای رعایت یک قانون ثابت ممکن است منطقی نباشد.
اگر دادههای گذشته نشان دهند قیمت اغلب در همان مقاومت واکنش نشان میدهد، استراتژی باید این واقعیت را لحاظ کند.
هدف سود باید با ساختار بازار، نواحی نقدینگی و منطق ورود هماهنگ باشد.
۲. استراتژیهای مختلف R متفاوتی دارند
یک اسکالپر ممکن است معاملات زیادی با هدفهای کوچک انجام دهد و نرخ برد بالایی داشته باشد.
در مقابل، Trend Follower میتواند تعداد زیادی معامله کوچک زیانده داشته باشد، اما چند حرکت بزرگ 4R یا 5R زیانهای قبلی را جبران کنند.
هیچکدام صرفاً به دلیل عدد R بهتر از دیگری محسوب نمیشوند.
آنچه اهمیت دارد Expectancy یا امید ریاضی کل سیستم است.
۳. خروج بخشی نتیجه را تغییر میدهد
گاهی معاملهگر نیمی از حجم را روی 2R میبندد و بخش باقیمانده را برای حرکت بزرگتر نگه میدارد.
در چنین شرایطی نمیتوان نتیجه معامله را فقط با هدف اولیه توصیف کرد.
برای مثال اگر نصف حجم روی +2R بسته شود و نصف دیگر در نقطه ورود خارج شود، نتیجه کل معامله +1R خواهد بود.
بنابراین ژورنال باید نتیجه واقعی را ثبت کند و نه فقط تارگتی را که هنگام ورود روی نمودار نوشته شده است.
چگونه نسبت مناسب را برای استراتژی خود پیدا کنیم؟
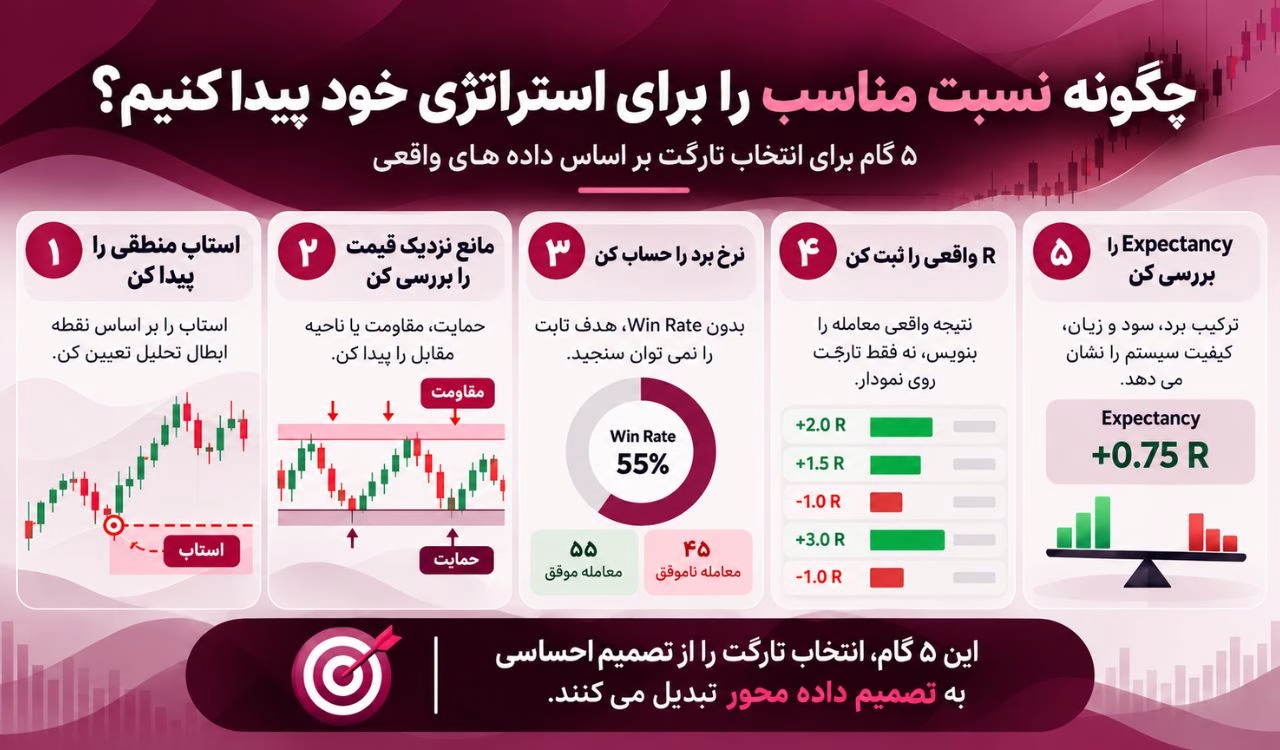
بهترین روش، استفاده از دادههای واقعی استراتژی است. حداقل چند ده معامله را بررسی کنید و ببینید قیمت پس از ورود معمولاً چه مقدار در جهت مطلوب حرکت میکند و در چه نقاطی بازمیگردد.
بخش زیر برای تبدیل به اینفوگرافی نیز ساختار مناسبی دارد.
۱. ابتدا محل منطقی Stop Loss را پیدا کنید
استاپ نباید فقط برای ساختن R جذاب کوچک شود. نقطه ابطال تحلیل را پیدا کنید و فاصله واقعی ورود تا آن را اندازه بگیرید.
۲. نزدیکترین مانع قیمت را بررسی کنید
حمایت، مقاومت، سقف، کف یا ناحیه عرضه و تقاضای مقابل را پیدا کنید و ببینید قیمت پیش از رسیدن به هدف با چه موانعی روبهرو میشود.
۳. نرخ برد استراتژی را محاسبه کنید
بدون دانستن Win Rate نمیتوان درباره مناسببودن یک هدف ثابت تصمیم دقیقی گرفت. نتیجه معاملات گذشته را براساس قوانین یکسان استخراج کنید.
۴. میانگین R واقعی را ثبت کنید
فقط تارگتهای روی نمودار را ننویسید. مشخص کنید معاملات واقعاً با چند R سود یا زیان بسته شدهاند.
۵. Expectancy را بررسی کنید
امید ریاضی نشان میدهد ترکیب نرخ برد، میانگین سود و میانگین زیان در تعداد زیادی معامله چه نتیجهای ایجاد میکند.
این پنج مرحله کمک میکنند انتخاب تارگت از یک تصمیم احساسی به تصمیمی مبتنی بر داده تبدیل شود.
آیا افزایش R همیشه سود را بیشتر میکند؟
خیر، زیرا دورترکردن Take Profit معمولاً احتمال رسیدن قیمت به آن را نیز کاهش میدهد.
ممکن است استراتژی با هدف 2R نرخ برد ۴۵ درصدی داشته باشد، اما با افزایش هدف به 5R نرخ برد آن بهشدت کاهش پیدا کند.
بنابراین نمیتوان فقط با بزرگترکردن عدد سود بالقوه، یک سیستم ضعیف را به استراتژی سودآور تبدیل کرد.
برای دنبالکردن اخبار و رویدادهایی که میتوانند نوسان بازار و نسبت واقعی ریسک معاملات را تغییر دهند، میتوانید گزارشهای بازار یوتوتایمز را نیز بررسی کنید.
تجربه نویسنده
«در بررسی معاملات خودم متوجه شدم اصرار روی هدف ثابت 2R همیشه بهترین نتیجه را ایجاد نمیکند. زمانی ارزیابی دقیقتر شد که ابتدا ساختار بازار و محل منطقی استاپ را مشخص کردم و سپس عملکرد اهداف مختلف را در ژورنال مقایسه کردم.»
احسان زیدآبادی
سخن پایانی
R یک ابزار اندازهگیری است و نباید به قانونی تبدیل شود که معاملهگر بدون توجه به رفتار قیمت از آن پیروی کند.
یک استراتژی با نرخ برد پایین میتواند با میانگین سود بزرگ همچنان نتیجه مثبتی ایجاد کند و سیستم دیگری با نرخ برد بالا ممکن است به اهداف کوچکتر وابسته باشد.
برای انتخاب نسبت ریسک به ریوارد مناسب، ابتدا استاپ تکنیکال را تعیین کنید، سپس فضای موجود تا هدف را بسنجید و در نهایت نتیجه تعداد کافی از معاملات را بررسی کنید. عددی که در بکتست و معاملات واقعی عملکرد پایدارتری ایجاد میکند، از یک قانون عمومی مانند «همیشه ۱:۲ معامله کنید» ارزش بیشتری دارد.